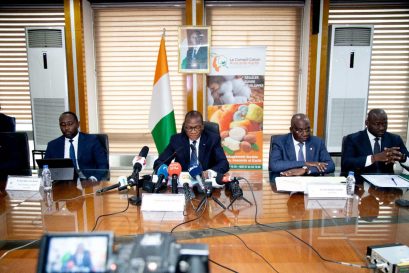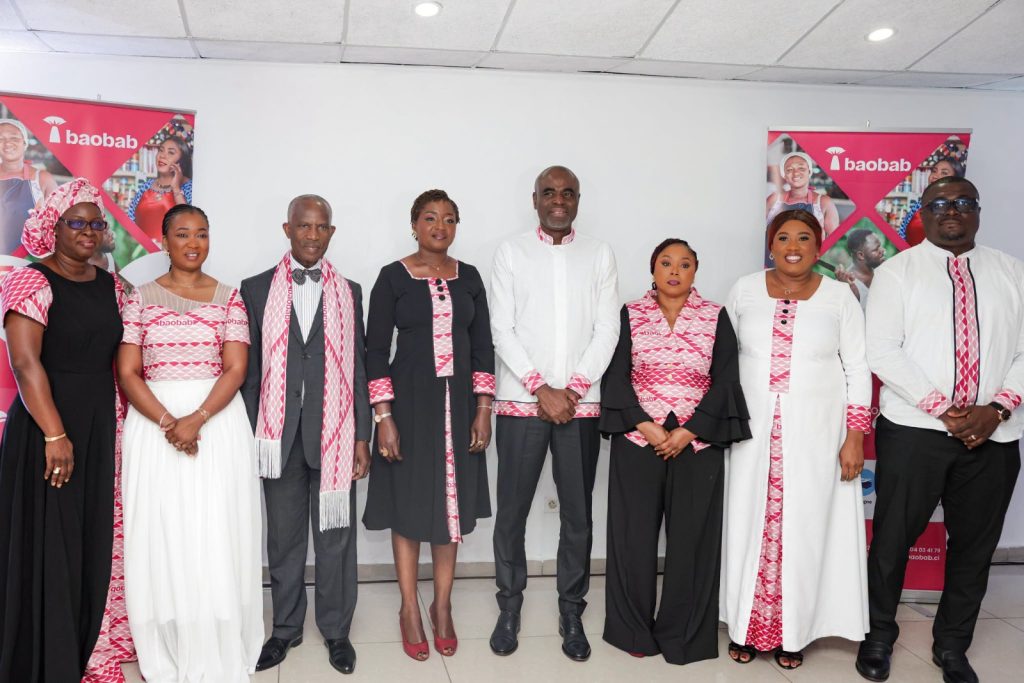
Une microfinance a présenté le bilan pour marquer ses 15 ans d’activité le vendredi 23 octobre 2026, lors d’une conférence de presse organisée à Abidjan. L’établissement a présenté un résultat net de 10,7 milliards de FCFA pour l’exercice 2025. Son portefeuille de crédits s’élevait à 209,3 milliards de FCFA, tandis que sa clientèle dépassait 324 000 personnes.
Après 15 ans d’activité en Côte d’Ivoire, Baobab entend renforcer son rôle dans le financement des petites entreprises. L’institution de microfinance a mobilisé 20 milliards de FCFA sur le marché financier régional en 2026. Cette opération vise notamment à soutenir les entreprises dirigées par des femmes, l’enseignement privé et des projets environnementaux. À Abidjan, le 23 octobre 2026, ses dirigeants ont également présenté les résultats financiers de l’établissement et ses ambitions pour les prochaines années.’
L’histoire de Baobab Côte d’Ivoire commence en octobre 2010, avec l’ouverture de sa première agence à Adjamé Saint-Michel, à Abidjan. L’institution, alors connue sous le nom de Microcred, adopte l’appellation Baobab en juin 2019.
Depuis, elle a étendu son réseau et développé des services financiers destinés aux particuliers, aux commerçants et aux petites et moyennes entreprises (PME), notamment dans le secteur informel.
Selon la Banque européenne pour la reconstruction et le développement (BERD), Baobab comptait plus de 320 000 clients en décembre 2025. Son portefeuille de crédits atteignait environ 209 milliards de FCFA, pour un réseau de 38 agences sur le territoire national.
Pour Ruben Dieudonné, directeur général de Baobab Côte d’Ivoire et directeur régional de la zone UEMOA du groupe, la progression de l’institution repose notamment sur la relation avec sa clientèle. « Le principal actif de notre institution demeure la confiance de nos clients », a-t-il déclaré lors de la rencontre avec la presse.
La direction entend désormais consolider cette position et renforcer la compétitivité de l’établissement. Selon les informations publiées à l’issue de la conférence, Baobab ambitionne de devenir une référence de la microfinance africaine à l’horizon 2027.
Au-delà des performances financières, la question de l’accès au crédit reste déterminante pour les entrepreneurs. Les besoins varient selon les activités : financement des stocks pour les commerçants, acquisition d’équipements pour les petites entreprises ou constitution de trésorerie pour faire face aux dépenses courantes.
Baobab propose des crédits dont les montants peuvent varier de 100 000 à 700 millions de FCFA, selon les besoins et les caractéristiques des emprunteurs.
En septembre 2026, l’institution a lancé l’emprunt obligataire « GSS BAOBAB CI 6,80 % 2026-2031 », d’un montant de 20 milliards de FCFA. L’opération constitue une étape importante dans la diversification de ses sources de financement.
D’après la BERD, les ressources mobilisées doivent être réparties entre trois catégories : 80 % pour les micros, petites et moyennes entreprises dirigées par des femmes, 10 % pour les établissements privés d’enseignement accueillant des ménages à revenus faibles ou intermédiaires et 10 % pour des projets environnementaux éligibles.
La BERD prévoit une participation pouvant atteindre 6 milliards de FCFA. La Société financière internationale (SFI), membre du Groupe de la Banque mondiale, participe également à l’opération. Pour les femmes entrepreneures, l’enjeu est de pouvoir accéder à des ressources permettant de développer leur activité, d’investir dans du matériel ou d’augmenter leur capacité de production.
La mobilisation de ces fonds ne garantit toutefois pas automatiquement l’obtention d’un prêt. Les conditions d’éligibilité, le coût du crédit et la capacité de remboursement restent des éléments déterminants.
Le développement de Baobab repose également sur ses ressources humaines. Rokia Bamba, présentée dans les éléments de communication de l’entreprise comme directrice générale adjointe, illustre le parcours professionnel interne que l’institution met en avant.
Son évolution, d’un poste d’assistante en 2013 à des responsabilités de direction, souligne la place de la progression professionnelle dans l’organisation. La formation et le renforcement des compétences constituent aussi des enjeux pour une institution dont l’activité dépend de la qualité de la relation avec les clients, de l’évaluation des dossiers et de la compréhension des besoins des entrepreneurs.
Amadou, gérant d’un cabinet d’entrepreneuriat et de management. Celui-ci explique avoir découvert l’établissement par le bouche-à-oreille et avoir été attiré par les services proposés aux entrepreneurs ainsi que par la qualité de l’accueil.
Ce témoignage illustre l’importance de la confiance dans le choix d’un établissement financier. Il ne permet cependant pas, à lui seul, de mesurer l’effet des crédits sur les revenus ou la croissance des entreprises financées. Pour les bénéficiaires, l’enjeu est de disposer de financements adaptés à leurs besoins et à leurs capacités de remboursement. Pour l’institution, il consiste à développer ses activités tout en maîtrisant les risques liés aux prêts.
Quinze ans après ses débuts à Adjamé, Baobab Côte d’Ivoire dispose d’un réseau de 38 agences et d’une base de clientèle importante. Avec les 20 milliards de FCFA mobilisés en 2026, l’établissement entend franchir une nouvelle étape.
Le principal indicateur de réussite sera désormais la capacité de ces ressources à se traduire en financements accessibles, en activités économiques pérennes et en opportunités concrètes pour les entrepreneurs ivoiriens.
Yoann APIA